
تحلیل جامع بازار غذاساز در ایران؛ سهم برندها، ساختار قیمت و رفتار مصرفکننده
بازار غذاساز در ایران ۹٫۶ میلیارد تومان ارزش دارد. سهم ۵۴ برند، میانگین قیمت، استانهای پرفروش و ماه اوج خرید را در این تحلیل دادهمحور ببینید.
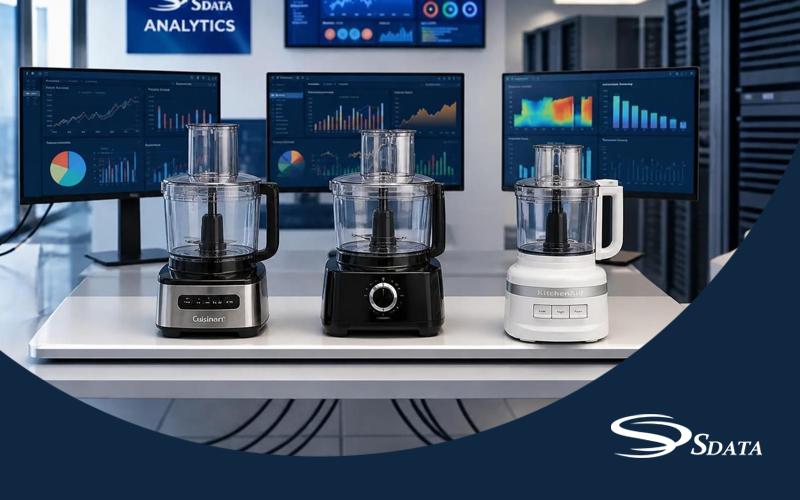
در بازار جهانی غذاساز، پنج بازیگر بزرگ روی هم ۴۰٫۸ درصد از بازار را در اختیار دارند. اما اگر فهرست ده برند برتر ایران را کنار این فهرست بگذارید، تنها یک نام مشترک پیدا میکنید: نینجا. بازار ایران را نامهای دیگری میگردانند، و آنچه این نامها بیش از هر چیز میفروشند، اعتبار است.
این گزارش، مبتنی بر ۱٬۴۸۲ رکورد فروش و ۱٬۳۷۶ واحد کالا، بازاری به ارزش ۹٫۶ میلیارد تومان را ترسیم میکند که ۵۴ برند در آن فعالاند. فیلیپس، رهبر این بازار، تنها ۱۸٫۶ درصد از واحدهای فروختهشده را در اختیار دارد، اما ۲۹٫۸ درصد از ارزش را؛ چون میانگین قیمت غذاسازهایش ۱۱٬۱۵۷٬۵۴۲ تومان است و شاخص قیمتش ۱۶۰ میایستد. سه نام گران، یعنی فیلیپس، بوش و نینجا، با ۲۷٫۷ درصد از حجم، ۴۶٫۹ درصد از ارزش بازار را میسازند؛ در این بازار، هر غذاسازی که بهتر شناخته شده، گرانتر هم فروخته شده است. و گرانترین آنها، نینجا، با میانگین ۲۰٬۹۷۰٬۳۹۸ تومان، حدود سه برابر میانگین بازار قیمت دارد.
شاخص هرفیندال-هیرشمن (HHI) این بازار ۱٬۲۶۳ است که آن را «رقابتی و غیرمتمرکز» میکند؛ اما این رقم بیش از آنکه رقابتی بودن واقعی را نشان بدهد، نتیجهی سهم یک برند است، و چنانکه خواهیم دید، فیلیپس بهتنهایی بخش عمدهی آن را میسازد. خریداران هم چهرهای مشخص دارند: مردان با ۵۹٫۳ درصد از ارزش خرید گروه غالباند و تهران، با ۴۸٫۵ درصد از ارزش فروش، بهتنهایی نزدیک به نیمی از بازار را در دست دارد. میانگین قیمت هر واحد ۶٬۹۶۱٬۱۳۶ تومان برآورد میشود، و میانگین حاشیهی سود تنها ۴٫۴۴ درصد است؛ یعنی بازاری که اعتبار در آن گران فروخته میشود، اما سودش به همان اندازه گران نیست.
نمای کلی بازار
پیش از آنکه سراغ ساختار رقابتی این بازار برویم، ارزش دارد شکل کلی آن را ببینیم:
جدول ۱: شاخصهای کلان بازار غذاساز
| شاخص | مقدار |
|---|---|
| ارزش کل فروش رصدشده | ۹٫۶ میلیارد تومان |
| تعداد واحد فروختهشده | ۱٬۳۷۶ واحد |
| تعداد رکورد فروش | ۱٬۴۸۲ رکورد |
| تعداد برندهای فعال | ۵۴ برند |
| میانگین قیمت هر واحد | ۶٬۹۶۱٬۱۳۶ تومان |
| حاشیه سود ناخالص میانگین | ۴٫۴۴٪ |
| گستره جغرافیایی | ۳۱ استان و ۱۸۶ شهر |
| شاخص تمرکز HHI | ۱٬۲۶۳ (رقابتی و غیرمتمرکز) |
پراکندگی فروش در ۳۱ استان و ۱۸۶ شهر نشان میدهد غذاساز کالایی با تقاضای سراسری است و مصرف آن به کلانشهرها محدود نمیماند. اما غذاساز کالایی گران و کمتکرار است: با ۱٬۳۷۶ واحد فروش در ۱۸۶ شهر، بهطور متوسط کمتر از هشت واحد برای هر شهر ثبت شده است؛ و همانطور که در ادامه خواهیم دید، پول این بازار عمدتاً در چند استان جمع میشود.
چشمانداز جهانی
بازار جهانی غذاساز، طبق برآورد موسسهی Global Market Insights، در سال ۲۰۲۵ حدود ۲٫۱ میلیارد دلار ارزش داشته و برای ۲۰۲۶ رقم ۲٫۲ میلیارد دلار پیشبینی شده است؛ همین موسسه رشدی ۵٫۸ درصدی در سال را در بازهی ۲۰۲۶ تا ۲۰۳۵ پیشبینی میکند که بازار را به ۳٫۷ میلیارد دلار میرساند. رهبر این میدان کوئیزینارت است با ۱۲٫۳ درصد سهم، و پس از آن، نینجا، تفال، برویل و کیچناید میآیند؛ پنج برتر روی هم ۴۰٫۸ درصد.
روندهای جهانی هم سه جهت را نشان میدهند. فروش آنلاین لوازم آشپزخانه سالانه حدود ۲۰ درصد رشد میکند و برندها را به سمت فروش مستقیم و عرضهی اول در مارکتپلیسها سوق میدهد. پذیرش مدلهای کممصرف سالانه حدود ۱۵ درصد افزایش مییابد. و واحدهای فشرده و چندکاره، یعنی یک موتور با چند متعلقات، در خانوارهای شهری با فضای محدود سهم میگیرند؛ آسیا-اقیانوسیه بزرگترین منطقهی این بازار است، با رشد ۶٫۱ درصدی.
زاویهی خاورمیانه و ایران هم قابلتوجه است. تقاضای غذاساز در خاورمیانه و آفریقا سالانه ۴٫۷ درصد رشد میکند. بازار لوازم آشپزخانهی ایران در سال ۲۰۲۵ به ۱٬۰۱۹٫۴ میلیون دلار رسیده و تا ۲۰۳۴ با رشد ۴٫۸۴ درصدی به ۱٬۵۷۹٫۷ میلیون دلار میرسد؛ و در این گزارشها، تولید داخلی و سیاست جایگزینی واردات محرک اصلی مقرونبهصرفه بودن عنوان شده است. با اینهمه، در دادهی فروش ما، نامهای پریمیوم بزرگی مثل فیلیپس و بوش هنوز بیشترین ارزش را میسازند؛ یعنی مقرونبهصرفه بودن، دستکم در این دسته، جایگاه اعتبار را از میدان بیرون نکرده است.
منابع بینالمللی این بخش: Food Processor Market — Global Market Insights · Iran Kitchen Appliances Market — IMARC
تحلیل برندهای پیشرو
اگر بازار غذاساز ایران یک ویترین بود، گرانترین اجناس در مرکز آن میایستادند و ارزانترینها در حاشیه. جدول زیر جایگاه ده برند برتر این بازار را از نظر سهم ارزشی نشان میدهد:
جدول ۲: ده برند برتر بازار غذاساز بر اساس سهم ارزشی
| رتبه | برند | سهم ارزشی | سهم حجمی | شکاف ارزش-حجم (VVG) | میانگین قیمت (تومان) | شاخص قیمت | حاشیه سود |
|---|---|---|---|---|---|---|---|
| ۱ | فیلیپس | ۲۹٫۸٪ | ۱۸٫۶٪ | +۱۱٫۲۰ | ۱۱٬۱۵۷٬۵۴۲ | ۱۶۰ | ۴٫۳۵٪ |
| ۲ | بوش | ۱۰٫۶٪ | ۶٫۹٪ | +۳٫۷۴ | ۱۰٬۷۲۷٬۰۳۴ | ۱۵۴ | ۴٫۹۶٪ |
| ۳ | کنوود | ۹٫۸٪ | ۸٫۷٪ | +۱٫۱۳ | ۷٬۸۷۲٬۳۵۷ | ۱۱۳ | ۴٫۵۳٪ |
| ۴ | نینجا | ۶٫۵٪ | ۲٫۲٪ | +۴٫۳۷ | ۲۰٬۹۷۰٬۳۹۸ | ۳۰۱ | ۲٫۹۸٪ |
| ۵ | گوسونیک | ۶٫۲٪ | ۱۰٫۷٪ | -۴٫۴۲ | ۴٬۰۷۶٬۸۴۸ | ۵۹ | ۴٫۱۳٪ |
| ۶ | مولینکس | ۶٫۰٪ | ۶٫۸٪ | -۰٫۷۲ | ۶٬۲۲۱٬۳۴۱ | ۸۹ | ۴٫۷۱٪ |
| ۷ | تولیپس | ۳٫۶٪ | ۷٫۱٪ | -۳٫۴۸ | ۳٬۵۵۴٬۲۹۴ | ۵۱ | ۵٫۳۶٪ |
| ۸ | سایا | ۲٫۵٪ | ۳٫۳٪ | -۰٫۸۶ | ۵٬۱۷۵٬۱۵۴ | ۷۴ | ۴٫۵۸٪ |
| ۹ | متفرقه | ۲٫۱٪ | ۳٫۴٪ | -۱٫۳۱ | ۴٬۲۹۷٬۳۴۸ | ۶۲ | ۵٫۲۶٪ |
| ۱۰ | دلمونتی | ۲٫۰٪ | ۱٫۷٪ | +۰٫۲۹ | ۸٬۱۲۷٬۴۲۸ | ۱۱۷ | ۴٫۴۸٪ |
راهنمای خواندن جدول: «شکاف ارزش-حجم» (VVG) تفاوت میان سهم ارزشی و سهم حجمی هر برند است؛ عددی مثبت یعنی آن برند گرانتر از میانگین بازار میفروشد و عددی منفی یعنی راهبرد آن بر حجم فروش و قیمت پایین استوار است. «شاخص قیمت» هم نسبت میانگین قیمت هر برند به میانگین قیمت کل بازار، ضربدر ۱۰۰ است؛ عدد ۱۰۰ یعنی آن برند دقیقاً همتراز میانگین بازار قیمتگذاری میکند.
جایگاه رهبر بازار
فیلیپس با ۲۹٫۸ درصد سهم ارزشی، محور این بازار است. شکاف ارزش-حجم مثبت ۱۱٫۲۰ واحد درصد نشان میدهد راهبرد این برند نه فروش بیشتر، که فروش گرانتر است: سهم ارزشیاش بهمراتب از سهم حجمیاش بالاتر است. شاخص قیمت ۱۶۰ آن را در جایگاه «پریمیوم» مینشاند. با اینهمه، حاشیهی سود فیلیپس، ۴٫۳۵ درصد، اندکی کمتر از میانگین بازار (۴٫۴۴ درصد) است؛ یعنی اعتبار، دستکم در این بازار، به حاشیهی سود بیشتر ترجمه نشده است.
چالشگر اصلی و فاصله رقابتی
بوش با ۱۰٫۶ درصد سهم ارزشی در جایگاه دوم قرار دارد و فاصلهاش با رهبر بازار ۱۹٫۱ واحد درصد است؛ فیلیپس حدود ۲٫۸ برابر بوش سهم ارزشی دارد. شاخص قیمت این برند ۱۵۴ و شکاف ارزش-حجم آن مثبت ۳٫۷۴ است. نکتهی جالب اینجاست که دو برند نخست تقریباً در یک نقطهی قیمتی ایستادهاند: میانگین قیمت بوش ۱۰٬۷۲۷٬۰۳۴ تومان است و فیلیپس ۱۱٬۱۵۷٬۵۴۲ تومان، یعنی کمتر از ۴ درصد فاصله. در این بازار، فیلیپس بوش را نه با قیمت، که با تعداد و حضور پشت سر گذاشته است. حاشیهی سود بوش، ۴٫۹۶ درصد، از رهبر بازار بالاتر است.
سه نام گران، نیمی از بازار
فیلیپس، بوش و نینجا روی هم ۴۶٫۹ درصد از ارزش بازار را با ۲۷٫۷ درصد از حجم میسازند. نینجا با شاخص قیمت ۳۰۱ و شکاف ارزش-حجم مثبت ۴٫۳۷، گرانترین نام فهرست است و ۶٫۵ درصد از ارزش را از ۲٫۲ درصد حجم برداشته. اما همین گرانترین برند کمترین حاشیهی سود را دارد: ۲٫۹۸ درصد، یعنی حدود ۳۳ درصد کمتر از میانگین بازار. در انتهای دیگر جدول، تولیپس با ارزانترین سبد جدول ۲ (۳٬۵۵۴٬۲۹۴ تومان) بالاترین حاشیهی سود را دارد: ۵٫۳۶ درصد. گرانفروشی در این بازار با سودآوری بیشتر همراه نیست.
لایهبندی قیمتی برندها
برندهای این بازار را میتوان در دو لایهی روشن قیمتی دستهبندی کرد:
- لایهی پریمیوم: فیلیپس (شاخص قیمت ۱۶۰)، بوش (شاخص قیمت ۱۵۴) و نینجا (شاخص قیمت ۳۰۱) بهمراتب گرانتر از میانگین بازار میفروشند؛ راهبردی که معمولاً بر کیفیت، خدمات پس از فروش یا اعتبار برند تکیه دارد.
- لایهی اقتصادی: گوسونیک (شاخص قیمت ۵۹)، تولیپس (شاخص قیمت ۵۱) و متفرقه (شاخص قیمت ۶۲) با قیمتگذاری تهاجمی، بخش حساس به قیمت بازار را نشانه گرفتهاند.
میان این دو لایه، کنوود (شاخص قیمت ۱۱۳) و دلمونتی (شاخص قیمت ۱۱۷) در حوالی میانگین بازار یا اندکی بالاتر از آن میایستند و مولینکس (۸۹) و سایا (۷۴) اندکی پایینتر از آن؛ بازیگرانی که هیچکدام تمایز قیمتی چشمگیری ندارند و رقابتشان بیشتر بر نام و دسترسی است.
تحلیل پرفروشترین محصولات بازار غذاساز ایران
رتبهبندی بر اساس ارزش یک روایت به دست میدهد؛ رتبهبندی بر اساس تعداد واحد فروختهشده، روایتی کمی متفاوت:
جدول ۳: پرفروشترین سبدهای محصول غذاساز بر اساس حجم فروش
| رتبه حجمی | برند | سهم حجمی | سهم ارزشی | میانگین قیمت (تومان) | موقعیت قیمتی |
|---|---|---|---|---|---|
| ۱ | فیلیپس | ۱۸٫۶٪ | ۲۹٫۸٪ | ۱۱٬۱۵۷٬۵۴۲ | پریمیوم |
| ۲ | گوسونیک | ۱۰٫۷٪ | ۶٫۲٪ | ۴٬۰۷۶٬۸۴۸ | فوقاقتصادی |
| ۳ | کنوود | ۸٫۷٪ | ۹٫۸٪ | ۷٬۸۷۲٬۳۵۷ | بالاتر از میانگین |
| ۴ | تولیپس | ۷٫۱٪ | ۳٫۶٪ | ۳٬۵۵۴٬۲۹۴ | فوقاقتصادی |
| ۵ | بوش | ۶٫۹٪ | ۱۰٫۶٪ | ۱۰٬۷۲۷٬۰۳۴ | پریمیوم |
| ۶ | مولینکس | ۶٫۸٪ | ۶٫۰٪ | ۶٬۲۲۱٬۳۴۱ | اقتصادی |
| ۷ | بیاند | ۴٫۲٪ | ۱٫۵٪ | ۲٬۴۵۴٬۹۱۴ | فوقاقتصادی |
| ۸ | متفرقه | ۳٫۴٪ | ۲٫۱٪ | ۴٬۲۹۷٬۳۴۸ | فوقاقتصادی |
از منظر تعداد واحد فروختهشده، فیلیپس با ۱۸٫۶ درصد از حجم بازار پرفروشترین سبد محصول را در اختیار دارد، و چون در رتبهبندی ارزشی هم در صدر نشسته، رهبر حجمی و رهبر ارزشی یکی است؛ برند پیشرو همزمان بر تعداد و بر ارزش مسلط است. اما رتبهی بقیه جابهجا میشود. گوسونیک از نظر حجم دوم است (۱۰٫۷ درصد) و از نظر ارزش تنها پنجم؛ بوش از نظر حجم پنجم است و از نظر ارزش دوم؛ و تولیپس، که از نظر حجم چهارم است، از نظر ارزش به رتبهی هفتم میرسد. جدول نشان میدهد در این بازار، پرفروش بودن و پرارزش بودن دو کار متفاوتاند.
دامنهی قیمتی این برندها هم گویاست: در جدول ۲، میانگین قیمت از ۳٬۵۵۴٬۲۹۴ تومان در تولیپس تا ۲۰٬۹۷۰٬۳۹۸ تومان در نینجا نوسان میکند؛ یعنی گرانترین سبد برند، حدود ۵٫۹ برابر ارزانترین آن است. اگر بیاند را هم در نظر بگیریم، که در جدول ۳ با ۲٬۴۵۴٬۹۱۴ تومان ارزانترین سبد حجمی است، این نسبت به حدود ۸٫۵ برابر میرسد. چنین دامنهای نشان میدهد بازار غذاساز ایران، در عمل، چند بازار موازی در دل یک بازار است: از دستگاههای اقتصادی برای مصرف روزمره تا نامهای گران برای کسانی که برای اعتبار برند هزینهی چند برابر میکنند.
تحلیل رقابت بازار؛ این مارکت چه قدر رقابتی است؟
چهقدر این بازار برای یک بازیگر تازهوارد دشوار است؟ شاخصهای زیر پاسخ روشنی میدهند:
جدول ۴: شاخصهای ساختار رقابتی
| شاخص | مقدار | تفسیر |
|---|---|---|
| HHI | ۱٬۲۶۳ | رقابتی و غیرمتمرکز |
| CR۳ (سهم سه برند برتر) | ۵۰٫۲٪ | میزان سلطه هسته بازار |
| CR۵ (سهم پنج برند برتر) | ۶۳٫۰٪ | عمق لایه رهبری |
| تعداد برند فعال | ۵۴ | گستره انتخاب مصرفکننده |
| سهم برند نخست | ۲۹٫۸٪ | قدرت نسبی رهبر بازار |
HHI برابر ۱٬۲۶۳ نشان میدهد بازار غذاساز رقابتی و غیرمتمرکز است. با ۵۴ برند فعال و سهم نسبتاً پایین رهبر بازار، ورود به این دسته برای بازیگران جدید کمهزینهتر است، اما حفظ حاشیهی سود دشوارتر خواهد بود؛ رقابت عمدتاً بر سر قیمت و در دسترس بودن شکل میگیرد. رقم CR۵ هم همین تصویر را تکمیل میکند: پنج برند نخست ۶۳٫۰ درصد از ارزش را دارند و ۴۹ برند دیگر روی هم ۳۷٫۰ درصد.
اما اگر شاخص به روش معمول، یعنی با جمع مجذور سهمها محاسبه شده باشد، سهم ۲۹٫۸ درصدی فیلیپس بهتنهایی حدود ۸۸۸ واحد از ۱٬۲۶۳ واحد را میسازد، یعنی بیش از ۷۰ درصد کل شاخص. به بیان دیگر، «رقابتی بودن» این بازار بیش از آنکه از برابری بازیگران بیاید، از تعداد زیاد برندهای کوچک میآید؛ و یک رهبر قدرتمند، همراه با دنبالهای بلند از نامهای کوچکتر. سبد «متفرقه»، یعنی کالاهای بدون برند شناختهشده، تنها ۲٫۱ درصد از ارزش و ۳٫۴ درصد از حجم را دارد؛ و این نشان میدهد بازار تا حد خوبی برندمحور شده است.
حاشیه سود و فشار قیمتی
حاشیهی سود هم داستان خودش را روایت میکند. میانگین حاشیهی سود ناخالص این بازار ۴٫۴۴ درصد است؛ رقمی فشرده که فضای مانور چندانی برای فروشندگان باقی نمیگذارد. بالاترین حاشیه در میان ده برند برتر متعلق به تولیپس با ۵٫۳۶ درصد است و پایینترین متعلق به نینجا با ۲٫۹۸ درصد؛ فاصلهای که نشان میدهد قدرت قیمتگذاری در این دسته بههیچوجه یکنواخت توزیع نشده است و، برخلاف انتظار، به قیمت بالاتر گره نخورده است.
بینشهای رفتار مصرفکننده
ترکیب جنسیتی خریداران؛ چه کسی غذاساز میخرد؟
دادهی خریداران این بازار الگویی روشن را نشان میدهد:
جدول ۵: توزیع جنسیتی خریداران
| گروه | تعداد تراکنش | سهم تراکنش | سهم ارزشی | میانگین سبد خرید (تومان) |
|---|---|---|---|---|
| مردان | ۸۶۵ | ۵۸٫۴٪ | ۵۹٫۳٪ | ۶٬۵۶۱٬۰۳۲ |
| زنان | ۶۱۴ | ۴۱٫۴٪ | ۴۰٫۶٪ | ۶٬۳۲۹٬۰۴۱ |
| نامشخص | ۳ | ۰٫۲٪ | ۰٫۲٪ | ۵٬۶۱۶٬۷۷۳ |
مردان با ۵۸٫۴ درصد از تراکنشها و ۵۹٫۳ درصد از ارزش خرید، اکثریت این بازار را تشکیل میدهند. اما آنچه جالبتر از سهم است، اندازهی سبد خرید است: میانگین سبد خرید مردان ۶٬۵۶۱٬۰۳۲ تومان و زنان ۶٬۳۲۹٬۰۴۱ تومان است؛ نسبت این دو عدد (۱٫۰۴) نشان میدهد الگوی هزینهکرد دو گروه بسیار نزدیک است. در یک کالای ششمیلیونتومانی، تفاوت نگاه دو جنس بیشتر در تعداد خریدار است تا در مبلغ خرید.
پراکندگی جغرافیایی تقاضا
اگر بخواهیم بازار غذاساز ایران را روی نقشه رسم کنیم، یک نقطه از همهی نقاط دیگر پررنگتر خواهد بود:
جدول ۷: ده استان برتر بر اساس ارزش فروش
| رتبه | استان | سهم ارزشی | تعداد تراکنش |
|---|---|---|---|
| ۱ | تهران | ۴۸٫۵٪ | ۶۷۲ |
| ۲ | البرز | ۷٫۳٪ | ۱۱۸ |
| ۳ | خراسان رضوی | ۶٫۵٪ | ۱۰۶ |
| ۴ | گیلان | ۳٫۹٪ | ۵۹ |
| ۵ | اصفهان | ۳٫۷٪ | ۵۹ |
| ۶ | فارس | ۳٫۴٪ | ۴۷ |
| ۷ | خوزستان | ۳٫۱٪ | ۵۱ |
| ۸ | مازندران | ۳٫۱٪ | ۵۵ |
| ۹ | آذربایجان شرقی | ۲٫۳٪ | ۴۷ |
| ۱۰ | آذربایجان غربی | ۱٫۹٪ | ۲۲ |
پنج استان نخست روی هم ۶۹٫۹ درصد از ارزش بازار غذاساز را تشکیل میدهند؛ رقمی که بهتنهایی نشان میدهد هر راهبرد توزیع جدی باید از همین چند استان آغاز شود. اما برتری تهران از جنس دیگری است: این استان حدود ۴۵٫۳ درصد از تراکنشها را دارد و ۴۸٫۵ درصد از ارزش را؛ یعنی سبد خرید تهرانیها تنها حدود ۱٫۱ برابر میانگین کشور است. به بیان دیگر، تهران بیشتر از آنکه گرانتر بخرد، بیشتر میخرد.
نگاه دقیقتر به سطح شهرها همین الگو را با جزییات بیشتری بازتاب میدهد:
جدول ۸: ده شهر برتر بر اساس ارزش فروش
| رتبه | شهر | سهم ارزشی | تعداد تراکنش |
|---|---|---|---|
| ۱ | تهران | ۴۳٫۸٪ | ۵۹۴ |
| ۲ | کرج | ۵٫۵٪ | ۸۵ |
| ۳ | مشهد | ۵٫۲٪ | ۸۴ |
| ۴ | شیراز | ۳٫۰٪ | ۳۸ |
| ۵ | اصفهان | ۲٫۸٪ | ۴۳ |
| ۶ | رشت | ۲٫۴٪ | ۳۸ |
| ۷ | تبریز | ۱٫۸٪ | ۳۳ |
| ۸ | قم | ۱٫۶٪ | ۲۲ |
| ۹ | ارومیه | ۱٫۶٪ | ۱۷ |
| ۱۰ | اهواز | ۱٫۴٪ | ۲۹ |
شهر تهران بهتنهایی ۴۳٫۸ درصد از ارزش کل بازار را در خود جای داده؛ رقمی که از مجموع سهم نُه شهر دیگر این فهرست، یعنی حدود ۲۵٫۳ درصد، حدود ۱٫۷ برابر است. در انتهای جدول، ارومیه با تنها ۱۷ تراکنش به رتبهی نهم رسیده و با قم، که ۲۲ تراکنش دارد، همسهم است؛ یعنی سبد خرید در این شهر حدود ۱٫۴ برابر میانگین کشور است. اما در نمونهای به این کوچکی، چند خرید بزرگ کافی است تا رتبه را جابهجا کند، و باید این الگو را با احتیاط خواند.
الگوی فصلی تقاضا
تقاضای غذاساز در طول سال ثابت نمیماند:
جدول ۹: سهم هر ماه از ارزش فروش سالانه
| ماه | سهم از ارزش فروش |
|---|---|
| فروردین | ۶٫۸٪ |
| اردیبهشت | ۵٫۸٪ |
| خرداد | ۷٫۵٪ |
| تیر | ۷٫۲٪ |
| مرداد | ۸٫۷٪ |
| شهریور | ۸٫۶٪ |
| مهر | ۱۰٫۹٪ |
| آبان | ۱۰٫۷٪ |
| آذر | ۱۴٫۷٪ |
| دی | ۹٫۸٪ |
| بهمن | ۹٫۳٪ |
اوج تقاضای غذاساز در آذر با ۱۴٫۷ درصد از ارزش فروش سالانه رخ میدهد و کف آن در اردیبهشت با ۵٫۸ درصد ثبت میشود؛ یعنی ماه اوج، ۲٫۵ برابر ماه کف است. جهش آذر چشمگیر است: فروش از آبان (۱۰٫۷ درصد) به آذر ۴ واحد درصد بالا میرود، یعنی حدود ۳۷ درصد رشد در یک ماه، و بلافاصله در دی به ۹٫۸ درصد برمیگردد. نیمهی دوم سال، از مهر تا بهمن، ۵۵٫۴ درصد از ارزش سالانه را در خود دارد. این قله میتواند تا حدی به شب یلدا و فصل تخفیفهای پایان پاییز مربوط باشد، که در بازار آنلاین هم تاثیر دارد؛ اما فارغ از علت دقیق، هر کسبوکاری در این حوزه ناگزیر باید موجودی و کمپینهای تبلیغاتی خود را پیش از آذر آماده کند.
سن مخاطب هر برند
سن خریداران هم بین برندها یکسان نیست:
جدول ۱۰: میانگین سنی خریداران برندهای برتر
| برند | میانگین سن خریدار |
|---|---|
| گوسونیک | ۳۶٫۹ سال |
| تولیپس | ۳۷٫۰ سال |
| نینجا | ۳۷٫۵ سال |
| بوش | ۳۷٫۹ سال |
| فیلیپس | ۳۸٫۳ سال |
| کنوود | ۳۸٫۹ سال |
| مولینکس | ۴۱٫۳ سال |
| سایا | ۴۱٫۸ سال |
جوانترین مخاطب متعلق به گوسونیک با میانگین ۳۶٫۹ سال است و مسنترین مخاطب متعلق به سایا با ۴۱٫۸ سال؛ اختلاف ۴٫۹ سالهای که در دنیای بازاریابی نسلی میتواند به معنای تفاوت در اولویتها، بودجه و کانالهای تبلیغاتی موثر باشد. شش برند نخست جدول در بازهی باریک ۳۶٫۹ تا ۳۸٫۹ سال جا میگیرند؛ اما از کنوود به مولینکس یک جهش ۲٫۴ ساله دیده میشود. مولینکس و سایا، که هر دو در جایگاه قیمتی میانی تا پایین ایستادهاند، مخاطب مشخصاً مسنتری دارند، و این بر خلاف انتظار، مسنترین خریداران را در لایهی پریمیوم نمیگذارد.
یافتههای کلیدی؛ آنچه اعداد میگویند
۱. ارزش بازار رصدشدهی غذاساز: ۹٫۶ میلیارد تومان در ۱٬۳۷۶ واحد فروش.
۲. ساختار بازار: «رقابتی و غیرمتمرکز» (HHI = ۱٬۲۶۳)؛ سه برند نخست ۵۰٫۲ درصد ارزش بازار را در اختیار دارند.
۳. رهبر بازار: فیلیپس با ۲۹٫۸ درصد سهم ارزشی و شاخص قیمت ۱۶۰.
۴. لایهی پریمیوم: به نمایندگی فیلیپس با شاخص قیمت ۱۶۰.
۵. ترکیب جنسیتی: مردان ۵۹٫۳ درصد و زنان ۴۰٫۶ درصد از ارزش خرید.
۶. جغرافیا: استان تهران (۴۸٫۵٪) و شهر تهران (۴۳٫۸٪)، هر دو در صدر جدول خود.
۷. اوج فصلی: آذر با ۱۴٫۷ درصد از فروش سالانه.
۸. حاشیهی سود: میانگین ۴٫۴۴ درصد در کل بازار.
جمعبندی؛ اعتبار گران، سود کم
بازار غذاساز در ایران را در یک جمله میتوان اینگونه خلاصه کرد: بازاری «رقابتی و غیرمتمرکز» با ۵۴ برند فعال، که رهبرش با نزدیک به یکپنجم حجم، حدود سهدهم ارزش را برمیدارد و در آن گرانترین نامها بیشترین ارزش را میسازند، اما نه بیشترین سود را. رهبری فیلیپس با ۲۹٫۸ درصد سهم ارزشی چارچوب رقابت را تعیین میکند؛ اما شکاف ارزش-حجم برندهای مختلف نشان میدهد این بازار به لایههای قیمتی متمایزی تقسیم شده و هر لایه منطق رقابتی خودش را دنبال میکند.
پیشنهادهای عملی برای فعالان بازار:
- ساختار نسبتا باز این بازار امکان کسب سهم را برای برندهای متمایز فراهم میکند، اما فشار قیمتی حاشیهی سود را محدود نگه میدارد.
- راهبرد توزیع باید در گام نخست بر تهران، البرز و خراسان رضوی متمرکز شود؛ سه استانی که روی هم ۶۲٫۴ درصد از بازار را میسازند.
- برنامهریزی موجودی و کمپینهای تبلیغاتی باید با اوج تقاضا در آذر همراستا شود.
اما شاید نکتهی مهمتر، به همان تصویر ابتدای این گزارش بازگردد. در بازار جهانی، فروش آنلاین، مدلهای کممصرف و دستگاههای فشرده و چندکاره روند را میسازند و رهبر بازار تنها ۱۲٫۳ درصد را در دست دارد. در بازار ایران، رهبر ۲۹٫۸ درصد را دارد و بیشترین ارزش را نامهایی میسازند که بیش از هر چیز اعتبار میفروشند. برندی که بتواند اعتبار پریمیوم را با قیمتی در دسترستر و حاشیهی سودی بالاتر از میانگین ۴٫۴۴ درصد ترکیب کند، همان جایگاهی را خواهد یافت که امروز، در این بازار، هیچکس آن را کامل پر نکرده است.
پرسشهای متداول (FAQs)
- بزرگترین برند بازار غذاساز در ایران کدام است؟ بر پایهی دادههای این تحلیل، فیلیپس با ۲۹٫۸ درصد از ارزش فروش و ۱۸٫۶ درصد از حجم فروش رهبر بازار غذاساز است. پس از آن بوش (۱۰٫۶٪) و کنوود (۹٫۸٪) قرار دارند.
- این بازار چقدر رقابتی است؟ شاخص هرفیندال-هیرشمن (HHI) این بازار ۱٬۲۶۳ است، رقمی که آن را در دستهی بازارهای «رقابتی و غیرمتمرکز» قرار میدهد. در مجموع ۵۴ برند در این دسته فعالاند و سه برند نخست ۵۰٫۲ درصد ارزش بازار را در اختیار دارند.
- میانگین قیمت غذاساز چقدر است؟ ۶٬۹۶۱٬۱۳۶ تومان؛ هرچند این عدد میانگین وزنی کل بازار است و دامنهی قیمتها گستردهتر است: از ۳٬۵۵۴٬۲۹۴ تومان در تولیپس تا ۲۰٬۹۷۰٬۳۹۸ تومان در نینجا.
- بیشترین فروش غذاساز در کدام استان است؟ تهران، با ۴۸٫۵ درصد از ارزش بازار. پس از آن البرز (۷٫۳٪)، خراسان رضوی (۶٫۵٪) و گیلان (۳٫۹٪) قرار میگیرند.
- اوج فروش غذاساز در چه فصلی است؟ بیشترین سهم فروش سالانه در آذر با ۱۴٫۷ درصد ثبت شده و کمترین آن در اردیبهشت با ۵٫۸ درصد است.
- وضعیت بازار جهانی غذاساز چگونه است؟ بازار جهانی غذاساز ۲٫۱ میلیارد دلار در سال ۲۰۲۵ ارزش داشته و برای ۲۰۲۶ رقم ۲٫۲ میلیارد دلار پیشبینی شده است (Global Market Insights). نرخ رشد آن ۵٫۸ درصد در سال (۲۰۲۶ تا ۲۰۳۵) برآورد میشود که بازار را تا ۳٫۷ میلیارد دلار میرساند. بازیگران اصلی جهانی عبارتاند از Cuisinart (۱۲٫۳٪ سهم)، Tefal، Breville، KitchenAid و Ninja؛ پنج برتر روی هم ۴۰٫۸ درصد.
روششناسی و منبع داده: تمام ارقام و نسبتهای این گزارش از دادههای فروش بازار آنلاین ایران استخراج و محاسبه شدهاند (بر پایهی تحقیقات میدانی تیم اسدیتا در سال ۱۴۰۴). شاخصهای بهکاررفته شامل سهم ارزشی و حجمی برندها، شکاف ارزش-حجم (VVG)، شاخص هرفیندال-هیرشمن (HHI)، نسبتهای تمرکز CR۳ و CR۵، شاخص قیمت نسبی، حاشیهی سود ناخالص، و توزیع جنسیتی، سنی، جغرافیایی و فصلی تقاضا هستند. ارقام بینالمللی از گزارشهای منتشرشدهی موسسات پژوهش بازار در سالهای ۲۰۲۵ و ۲۰۲۶ نقل شدهاند و پیوند منابع در متن آمده است.


نظرها (0)
هنوز نظری ثبت نشده است.
برای نظر دادن وارد شوید.