سهم بازار نوشیدنیهای کافهای
گزارش جامع سهم بازار نوشیدنیهای کافهای در ایران؛ بخشبندی دستهها، برآورد سهم فروش، رفتار مصرفکننده، رقبا، فرصتها و سناریوی رشد.
مقدمه
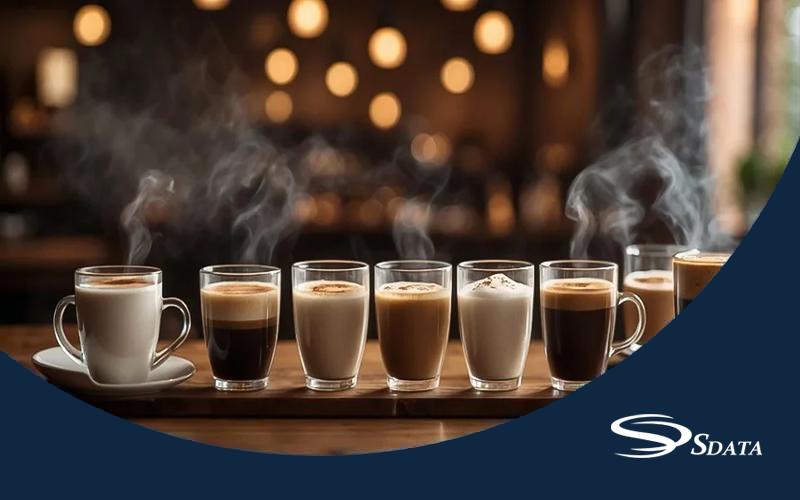
نوشیدنیهای کافهای در ایران از یک «محصول لوکسِ تفریحی» به یک «عادت مصرف شهری» تبدیل شدهاند. منظور از نوشیدنیهای کافهای، مجموعهای از نوشیدنیهای گرم و سرد است که عمدتاً در کافیشاپها و کافهها عرضه میشود: قهوههای بر پایه اسپرسو (لاته، کاپوچینو، آمریکانو)، نوشیدنیهای سرد (آیسلاته، آیسآمریکانو، کلدبرو)، چایها و ترکیبات ادویهای (چای ماسالا)، ماچا و نوشیدنیهای شکلاتی و اسموتیها.
اهمیت «سهم بازار نوشیدنیهای کافهای» از این جهت بالاست که این سهم، بهصورت مستقیم به مدل درآمدی کافهها، سیاست قیمتگذاری، طراحی منو، مدیریت مواد اولیه و حتی استراتژی برندسازی وابسته است. در سطح کلان نیز گردش مالی صنعت کافه در ایران قابل توجه گزارش شده است.
تعریف بازار هدف در این گزارش، بازار ملی ایران است و تمرکز اصلی بر «سهم بازار نوشیدنیهای کافهای» در کانال کافه/فودسرویس و رابطه آن با فروش آنلاین و مصرف خانگیِ الهامگرفته از کافه خواهد بود.
تحلیل کلان (Macro Analysis – PESTEL)
Political (سیاسی): زنجیره تأمین قهوه و بسیاری از مواد اولیه (دانه قهوه، سیروپها، بخشی از پودرها) وابستگی وارداتی دارد. سیاستهای واردات و ارز میتواند روی دسترسی و قیمت تمامشده اثر سریع بگذارد.
Economic (اقتصادی): تورم و کاهش قدرت خرید، حساسیت به قیمت را بالا میبرد؛ اما تجربهمحور بودن کافه باعث میشود تقاضا بهطور کامل حذف نشود و الگوی سفارش به سمت آیتمهای اقتصادیتر تغییر کند.
Social (اجتماعی): فرهنگ کافهنشینی، قرارهای کاری/اجتماعی و تمایل نسل جوان به نوشیدنیهای خاص، موتور رشد بازار است.
Technological (فناورانه): سفارش آنلاین، پلتفرمهای ارسال، بازاریابی دیجیتال و تحلیل فروش POS، سهم بازار نوشیدنیهای کافهای را شفافتر و مدیریتپذیرتر کردهاند.
Environmental (زیستمحیطی): فشار برای کاهش لیوان یکبار مصرف و استفاده از بستهبندی پایدار، روی هزینهها و تجربه مشتری اثر دارد.
Legal (حقوقی): الزامات بهداشتی، مجوزها و کنترل ادعاهای سلامتمحور (مثلاً «چربیسوز» برای ماچا/ماسالا) مرز پیامرسانی برندها را تعیین میکند.
اندازه بازار و روند رشد
برای فهم «سهم بازار نوشیدنیهای کافهای»، ابتدا باید تصویر اندازه بازار را داشت. در سطح جهانی، گزارشها از اندازه بزرگ بازار کافیشاپها و رشد آن حکایت دارد.
در ایران، شاخصهای عمومی نشان میدهد اقتصاد قهوه و کافه در حال بزرگ شدن است: واردات قهوه (دانه/محصول) افزایش قابلتوجهی داشته و ارزش واردات نیز گزارش شده است.
برآورد تخمینی اندازه بازار کانال کافه (فودسرویس نوشیدنی): با اتکا به نشانههای گردش مالی صنعت کافه و سهم نوشیدنی از درآمد کافهها، میتوان اندازه بازار نوشیدنیهای کافهای را در ایران «چند ده هزار میلیارد تومان در سال» برآورد کرد (تخمینی و وابسته به شهر/تراکم کافه).
فصلی بودن تقاضا:
-
پاییز/زمستان: سهم نوشیدنیهای گرم (لاته، کاپوچینو، ماسالا، هاتچاکلت) بالا میرود.
-
بهار/تابستان: سهم نوشیدنیهای سرد (آیسها، کلدبرو، اسموتی) رشد میکند.
بخشبندی بازار (Market Segmentation)
برای تحلیل دقیق «سهم بازار نوشیدنیهای کافهای»، بازار را به سه لایه تقسیم میکنیم:
الف) بر اساس گروه محصول
-
قهوههای بر پایه اسپرسو (Hot Espresso-based)
-
قهوههای سرد (Iced & Cold Brew)
-
نوشیدنیهای غیرقهوهای گرم (چای، چای ماسالا، ماچا لاته، هاتچاکلت)
-
نوشیدنیهای سرد غیرقهوهای (اسموتی، شیک، لیمونادها و ترکیبات میوهای)
ب) بر اساس موقعیت مصرف
-
کافههای تخصصی قهوه
-
کافههای عمومی/منومحور
-
کافهرستورانها (ترکیب غذا و نوشیدنی)
ج) بر اساس انگیزه خرید
-
«کافئین و عملکرد» (اسپرسو، آمریکانو، کلدبرو)
-
«طعم و تجربه» (لاتههای طعمدار، موکا، نوشیدنیهای فصلی)
-
«سلامتمحور» (ماچا، دمنوشها، گزینههای کمشکر)
بازیگران اصلی بازار و چشمانداز رقابتی (Competitive Landscape)
در کانال کافه، «بازیگر» الزاماً برند بستهبندیشده نیست؛ شامل کافههای زنجیرهای، کافههای مستقل، روسترها، تأمینکنندگان و پلتفرمهای سفارش نیز میشود.
سهم بازار تخمینی در سطح «دسته نوشیدنی»
این تخمین برای شهرهای بزرگ (تهران، مشهد، اصفهان، شیراز) و کافههای منومحور قابل اتکاتر است:
-
قهوههای اسپرسوبیس گرم: حدود 45–55٪ از فروش نوشیدنی
-
قهوههای سرد (آیس/کلدبرو): حدود 10–18٪ (در تابستان به سقف نزدیک میشود)
-
نوشیدنیهای گرم غیرقهوهای (ماسالا/هاتچاکلت/چای/ماچا لاته): حدود 18–28٪
-
نوشیدنیهای سرد غیرقهوهای (شیک/اسموتی/لیموناد): حدود 10–20٪
نکته مدیریتی: در بسیاری از کافهها، «قهوههای اسپرسوبیس» بیشترین سهم را دارند اما همیشه بیشترین سود را نه؛ نوشیدنیهای طعمدار و ترکیبی معمولاً حاشیه سود بالاتری میسازند.
Porter’s Five Forces
-
شدت رقابت: بالا (تراکم کافهها + تقلید سریع منو)
-
تهدید تازهواردان: متوسط تا بالا (ورود آسان، ماندگاری سخت)
-
قدرت تأمینکننده: متوسط تا بالا (وابستگی به واردات و نوسان) رادیو فردا
-
قدرت خریدار: بالا (حساسیت به قیمت، تنوع انتخاب)
-
تهدید جایگزینها: بالا (مصرف خانگی قهوه، نوشیدنیهای آماده، چای سنتی)
رفتار مصرفکننده (Consumer Insights)
الگوی خرید در نوشیدنیهای کافهای ترکیبی از «عادت» و «تجربه» است:
-
مشتریان روزانه/کاری: آمریکانو، اسپرسو، کلدبرو (کارکردی)
-
مشتریان عصرگاهی/اجتماعی: لاته، موکا، ماسالا، آیتمهای فصلی (تجربهای)
عوامل اثرگذار بر تصمیم خرید:
-
طعم و کیفیت پایدار
-
قیمت و اندازه سرو
-
تصویر برند/فضا (Atmosphere)
-
سرعت سرویس و سفارش آنلاین
-
سلامتمحوری (کمشکر، شیرهای گیاهی، ماچا)
تغییرات رفتاری اخیر: رشد تقاضا برای گزینههای کمشکر و افزایش آشنایی با نوشیدنیهای سرد و ترکیبات مدرن؛ همزمان رشد واردات قهوه نشاندهنده گستردهتر شدن فرهنگ مصرف است.
زنجیره تأمین و کانالهای توزیع
زنجیره تأمین نوشیدنیهای کافهای معمولاً این مسیر را دارد:
واردکننده/تأمینکننده دانه و مواد → روستر/پخش → کافه → مصرفکننده
کانالهای فروش اصلی:
-
مصرف حضوری (بالاترین سهم)
-
بیرونبر و ارسال با پلتفرمها (در رشد)
-
فروش پودرها/دانهها در کنار منو (افزایش LTV مشتری)
قیمتگذاری
در نوشیدنیهای کافهای، قیمتگذاری معمولاً «ارزشمحور» است: مشتری فقط قهوه نمیخرد، تجربه میخرد. کافهها در عمل از ترکیب سه رویکرد استفاده میکنند:
-
قیمتگذاری رقابتی: برای آیتمهای پرمصرف (لاته/کاپوچینو) جهت حفظ سهم بازار نوشیدنیهای کافهای
-
قیمتگذاری پریمیوم: برای آیتمهای تخصصی (کلدبرو، ماچا با کیفیت، سینگل اوریجین)
-
قیمتگذاری هوشمند: تفاوت قیمت بر اساس ساعت/فصل/کانال (حضوری vs ارسال) و بستههای باندل
فرصتها و تهدیدها
فرصتها:
-
رشد نوشیدنیهای سرد و فصلی
-
توسعه گزینههای سلامتمحور (ماچا، شیر گیاهی، کمشکر)
-
تحلیل دادههای POS برای بهینهسازی سهم بازار نوشیدنیهای کافهای
-
ساخت لاین محصولات بستهبندیشده (RTD) برای توسعه خارج از کافه
تهدیدها:
-
نوسان ارز و هزینه مواد اولیه وارداتی
-
رقابت قیمتی و کاهش سود
-
افت کیفیت بهدلیل تأمین نامطمئن
-
اشباع نسبی در برخی مناطق شهری
پیشبینی و سناریوسازی (3 تا 5 سال آینده)
سناریوی خوشبینانه: تثبیت نسبی هزینهها و رشد سفارش آنلاین؛ سهم نوشیدنیهای سرد و آیتمهای سلامتمحور بالا میرود.
سناریوی بدبینانه: فشار تورمی باعث کوچ مشتری به گزینههای اقتصادیتر؛ سهم اسپرسو/آمریکانو افزایش و سهم آیتمهای تجربهای کاهش مییابد.
سناریوی محتمل: بازار رشد میکند اما «ترکیب سهم» تغییر میکند: نوشیدنیهای سرد و گزینههای سلامتمحور آهسته سهم بیشتری از بازار نوشیدنیهای کافهای میگیرند، در حالی که اسپرسوبیسها ستون ثابت فروش میمانند. روندهای رشد مصرف قهوه نیز این جهت را تقویت میکند.
جمعبندی و توصیههای استراتژیک
تحلیل نشان میدهد «سهم بازار نوشیدنیهای کافهای» در ایران بیشترین تمرکز را بر قهوههای اسپرسوبیس دارد، اما رشد آینده احتمالاً در دو نقطه رخ میدهد: نوشیدنیهای سرد و سلامتمحور.
توصیههای اجرایی برای کافه/برند:
-
منو را بر اساس سهم فروش واقعی بهینه کنید (نه سلیقه مدیر).
-
آیتمهای لیدر فروش (اسپرسوبیس) را با ثبات کیفی محافظت کنید.
-
روی آیتمهای حاشیه سود (فصلی/طعمدار/سرد) سرمایهگذاری کنید.
-
برای مدیریت سهم بازار نوشیدنیهای کافهای، داشبورد هفتگی «فروش به تفکیک دسته» بسازید.
-
با روایت کیفیت و آموزش، گزینههای سلامتمحور را از «ترند» به «عادت» تبدیل کنید.


نظرها (0)
هنوز نظری ثبت نشده است.
برای نظر دادن وارد شوید.