سهم بازار لباس مدرسه در ایران
تحلیل جامع بازار لباس مدرسه در ایران شامل سایز بازار، سهم برندهای داخلی و وارداتی، رفتار مصرفکننده، زنجیره تأمین و فرصتهای رشد. مطالعه کاربردی برای مدیران و سرمایهگذاران.
مقدمه
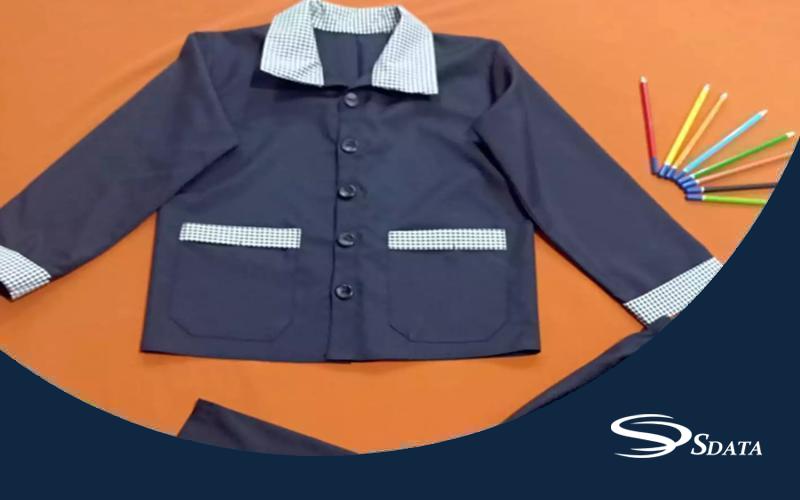
بازار لباس مدرسه در ایران از جمله بخشهای مهم صنعت پوشاک محسوب میشود که همواره تقاضای ثابت و قابل توجهی دارد. این بازار شامل انواع یونیفرمها و لباسهای رسمی و غیررسمی برای دانشآموزان مقاطع مختلف تحصیلی است. توجه والدین به کیفیت، دوام و راحتی لباسها باعث شده است که برندهای مختلف به دنبال تثبیت جایگاه خود در این بازار باشند.
با توجه به رشد جمعیت دانشآموزی و افزایش آگاهی والدین نسبت به کیفیت پوشاک، بازار لباس مدرسه از پتانسیل بالایی برای رشد برخوردار است. این مقاله به بررسی سایز بازار و سهم بازار برندهای داخلی و وارداتی میپردازد و فرصتها و چالشهای این صنعت را از دیدگاه B2C و B2B تحلیل میکند.
تحلیل کلان (Macro Analysis)
بررسی عوامل کلان اقتصادی و اجتماعی
در سطح کلان، عوامل متعددی بر بازار لباس مدرسه تاثیرگذار هستند. تغییرات اقتصادی، نرخ تورم و نوسانات قیمت ارز به شدت روی قیمت نهایی لباسها اثر میگذارد. همچنین، روند افزایش تحصیلات و توجه خانوادهها به سلامت و راحتی فرزندان خود باعث تغییر ترجیحات خرید میشود.
از منظر اجتماعی، تمایل والدین به برندهای شناختهشده و دوام بالا باعث شده است که بازار لباس مدرسه بیش از پیش به سمت کیفیت و استانداردسازی حرکت کند. در عین حال، رشد فروشگاههای آنلاین و کانالهای دیجیتال، رقابت بین برندها را بیشتر کرده و امکان ورود برندهای نوآور را فراهم میآورد.
اندازه بازار و روند رشد
بر اساس دادههای تقریبی، سایز بازار لباس مدرسه در ایران حدود ۲.۵ تا ۳ هزار میلیارد تومان برآورد میشود و انتظار میرود با نرخ رشد سالانه حدود ۸ تا ۱۰ درصد طی سه تا پنج سال آینده افزایش یابد. این رشد ناشی از افزایش جمعیت دانشآموزی، توجه به کیفیت پوشاک و تمایل به خرید از برندهای معتبر است.
روند تقاضا در فصول شروع مدارس و ماههای تابستان بیشترین حجم فروش را تجربه میکند. این دورهها فرصت مناسبی برای برندهای داخلی و وارداتی فراهم میآورد تا سهم بازار خود را افزایش دهند.
بخشبندی بازار (Market Segmentation)
تقسیمبندی بر اساس نوع محصول
-
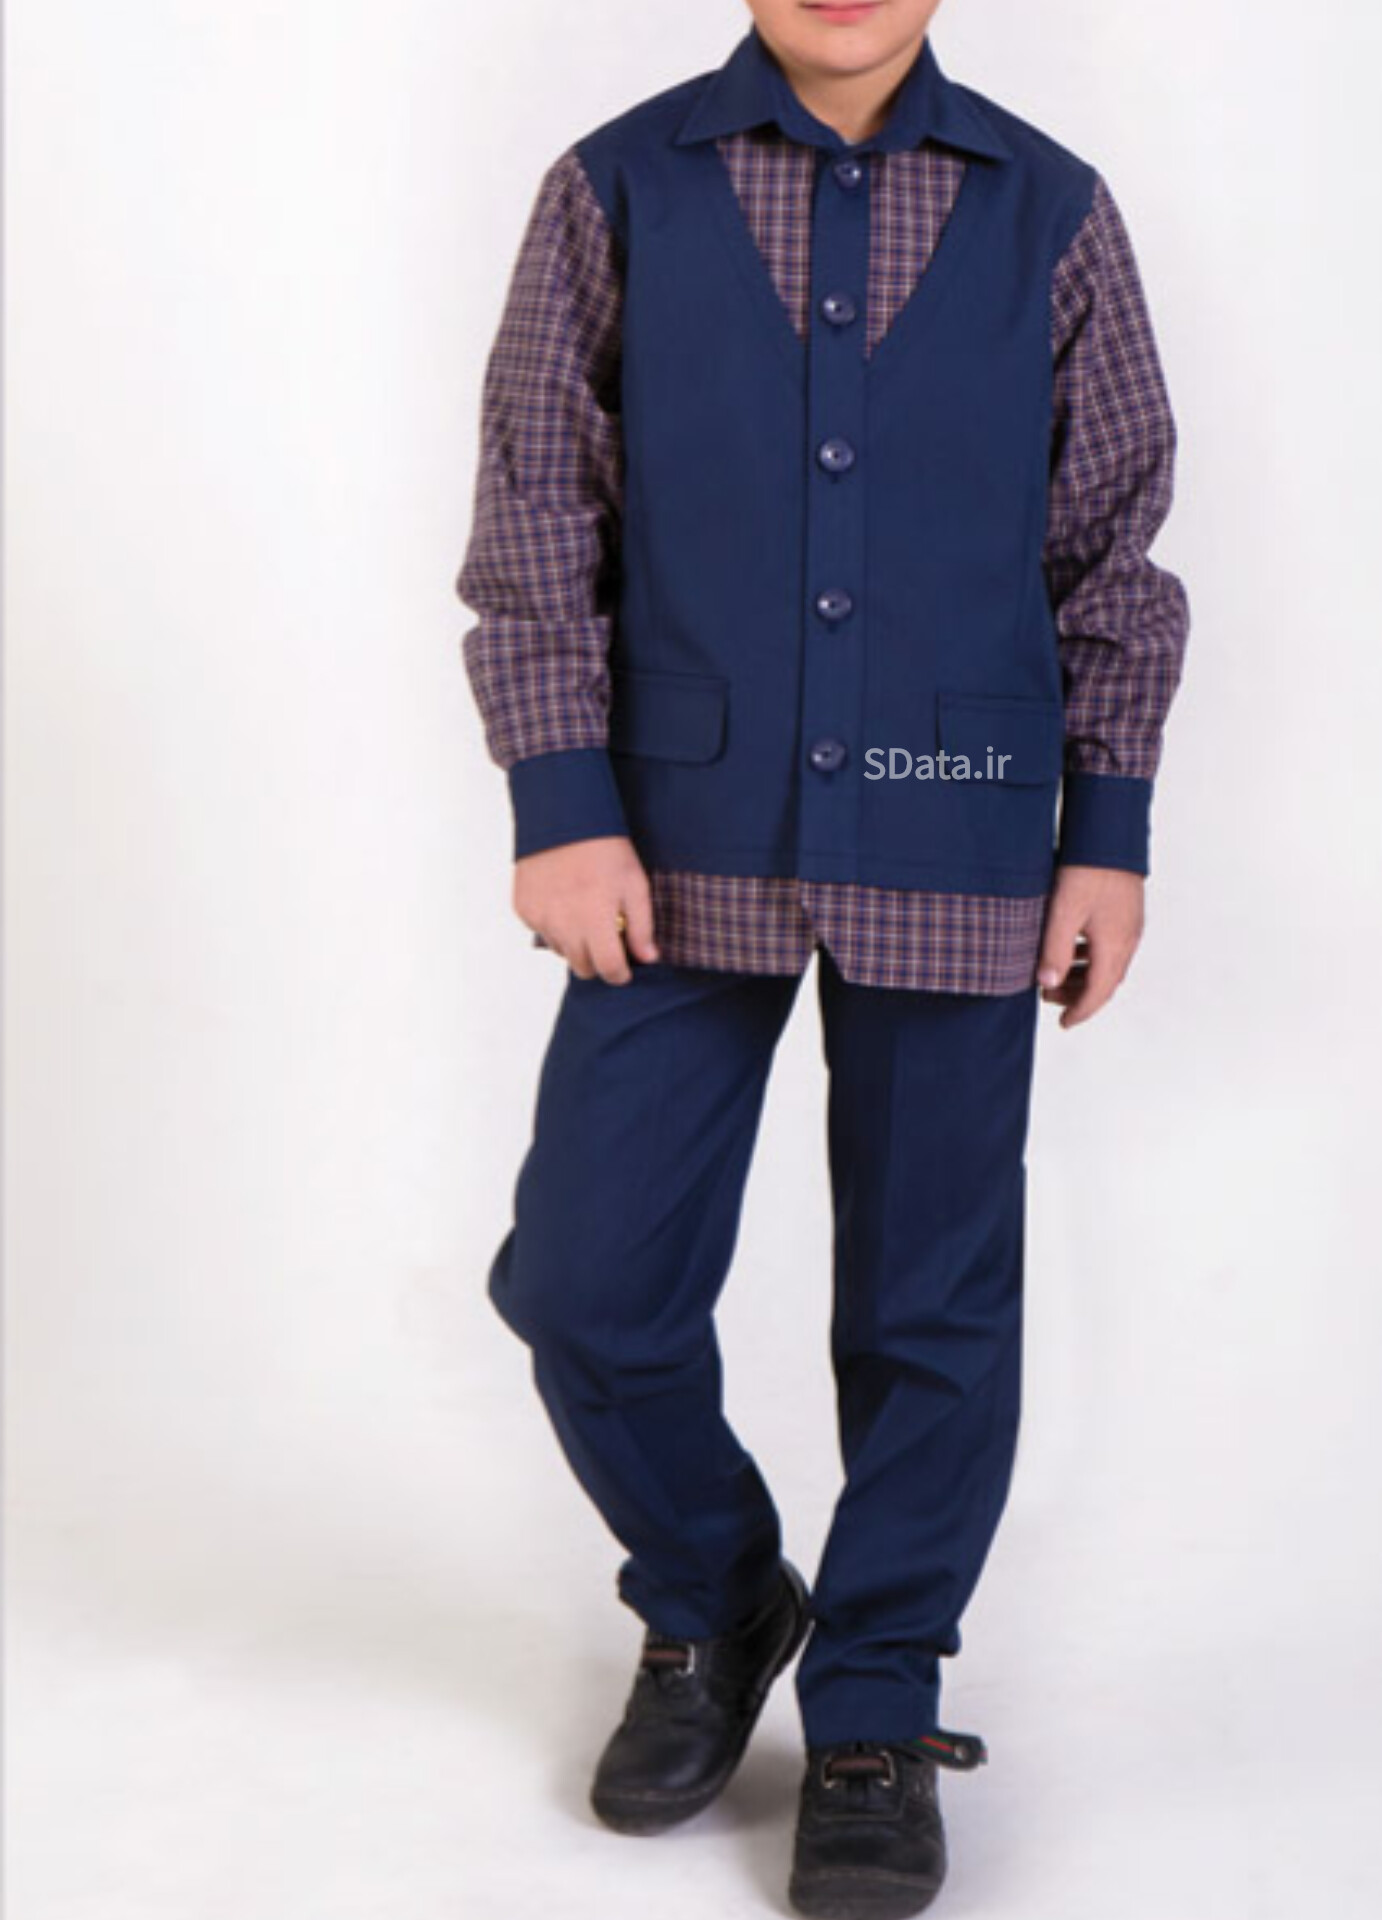
لباسهای رسمی مدرسه: شامل یونیفرمها و شلوار و پیراهنهای رسمی با جنس مقاوم.
-
لباسهای غیررسمی و فعالیت ورزشی: شامل لباسهای راحتی و ورزشی برای فعالیتهای روزمره دانشآموزان.
-
لباسهای مکمل: مثل ژاکت، سویشرت، شلوارک و کفشهای ویژه مدرسه.
تقسیمبندی بر اساس مشتریان
-
والدین: مشتریان اصلی و تصمیمگیرندگان خرید که کیفیت و دوام را در اولویت دارند.
-
مدارس و مؤسسات آموزشی: سفارشدهندگان عمده که به دنبال تأمین لباس با قیمت مناسب و مطابق استاندارد هستند.
-
بازار آنلاین و فروشگاههای زنجیرهای: کانالهای فروش با دسترسی گسترده و تاثیر بر رفتار خرید مصرفکننده.
بازیگران اصلی بازار (Competitive Landscape)
برندهای داخلی
-
آریا پوش: با تمرکز بر یونیفرمهای رسمی مدارس، سهم حدود ۱۵ درصد از بازار داخلی دارد و به دلیل کیفیت بالا و قیمت متوسط، محبوبیت بالایی دارد.
-
مدرسه پوش: برند شناختهشده برای لباسهای فعالیت ورزشی، با سهم تقریبی ۱۰ درصد، بیشتر در فروشگاههای ورزشی و آنلاین فعالیت میکند.
-
ستاره نوجوان: تمرکز روی لباسهای غیررسمی و راحتی، سهم حدود ۷ درصد بازار و حضور قوی در بازارهای محلی و مراکز خرید.
برندهای وارداتی
-
آدیداس و نایک (نسخههای دانشآموزی): بیشتر به لباسهای ورزشی اختصاص دارند، سهم تقریبی ۵ درصد بازار و محبوبیت بین والدین با توجه به کیفیت و طراحی مدرن.
-
دیگر برندهای اروپایی و آسیایی: سهم کمتر از ۵ درصد بازار را دارند، اما در بخش آنلاین و فروشگاههای تخصصی لباس ورزشی حضور دارند.
تحلیل رقابتی
با استفاده از چارچوب Porter’s Five Forces:
-
رقابت داخلی: بسیار بالا با حضور برندهای متنوع.
-
ورود تازهواردان: متوسط، به دلیل نیاز به استانداردهای کیفیت و شبکه توزیع قوی.
-
قدرت تامینکننده: متوسط، با توجه به وابستگی به پارچه و مواد اولیه وارداتی.
-
قدرت خریدار: بالا، زیرا والدین گزینههای متنوعی دارند.
-
تهدید جایگزینها: متوسط، با توجه به رشد بازار لباسهای غیررسمی و آنلاین.
رفتار مصرفکننده (Consumer Insights)
والدین به دنبال کیفیت، دوام، راحتی و برند معتبر هستند. لباسهای رسمی بیشتر از جنس مقاوم و ضدچروک انتخاب میشوند، در حالی که لباسهای ورزشی و غیررسمی به راحتی حرکت و قابلیت شستشو اهمیت دارند.
الگوهای خرید نشان میدهد که والدین بیشتر در فصل تابستان و پیش از آغاز مدارس اقدام به خرید میکنند و ترجیح میدهند از کانالهای آنلاین و فروشگاههای معتبر خرید خود را انجام دهند.
زنجیره تأمین و کانالهای توزیع
زنجیره تأمین
-
تولید داخلی: شامل کارخانههای بزرگ با خطوط تولید یونیفرم و لباسهای ورزشی.
-
واردات: بیشتر مربوط به لباسهای ورزشی برندهای بینالمللی و پارچههای خاص.
کانالهای توزیع
-
فروشگاههای محلی و زنجیرهای: بیشترین سهم فروش را دارند.
-
فروش آنلاین: با رشد دسترسی اینترنت، سهم این کانال رو به افزایش است.
-
مدارس و مراکز آموزشی: خرید عمده لباس برای دانشآموزان.
فرصتها و تهدیدها
فرصتها
-
توسعه برندهای داخلی با کیفیت بالا
-
ورود به بازارهای آنلاین و فروش مستقیم به مصرفکننده
-
صادرات لباس مدرسه به کشورهای همسایه
تهدیدها
-
نوسان قیمت پارچه و مواد اولیه وارداتی
-
رقابت شدید بین برندهای داخلی و وارداتی
-
تغییر ترجیحات والدین به سمت لباسهای ورزشی و راحتی
پیشبینی و سناریوسازی
سناریوی خوشبینانه
بازار لباس مدرسه با رشد سالانه ۱۰ درصد همراه است و برندهای داخلی سهم خود را افزایش میدهند.
سناریوی محتمل
رشد سالانه حدود ۸ درصد است و رقابت بین برندهای داخلی و وارداتی ادامه دارد.
سناریوی بدبینانه
با افزایش قیمتها و کاهش قدرت خرید والدین، رشد بازار محدود میشود و سهم برندهای وارداتی کاهش مییابد.
جمعبندی و توصیههای استراتژیک
-
برندهای داخلی: تمرکز بر کیفیت و دوام و توسعه کانالهای آنلاین توصیه میشود.
-
برندهای وارداتی: تمرکز بر لباسهای ورزشی و آنلاین و همکاری با مدارس و فروشگاههای تخصصی.
-
بازار کلی: پتانسیل رشد قابل توجهی دارد و سرمایهگذاری هوشمند در برندینگ، شبکه توزیع و بازاریابی دیجیتال ضروری است.


نظرها (0)
هنوز نظری ثبت نشده است.
برای نظر دادن وارد شوید.